
Pension de réversion et divorce : ce qui change selon votre régime de retraite
Après la prestation compensatoire, deuxième question qui revient presque systématiquement dans les dossiers de divorce de couples déjà retraités, ou en instance de l’être : qu’advient-il de la pension de réversion, en particulier lorsque l’un des ex-époux se remarie ?
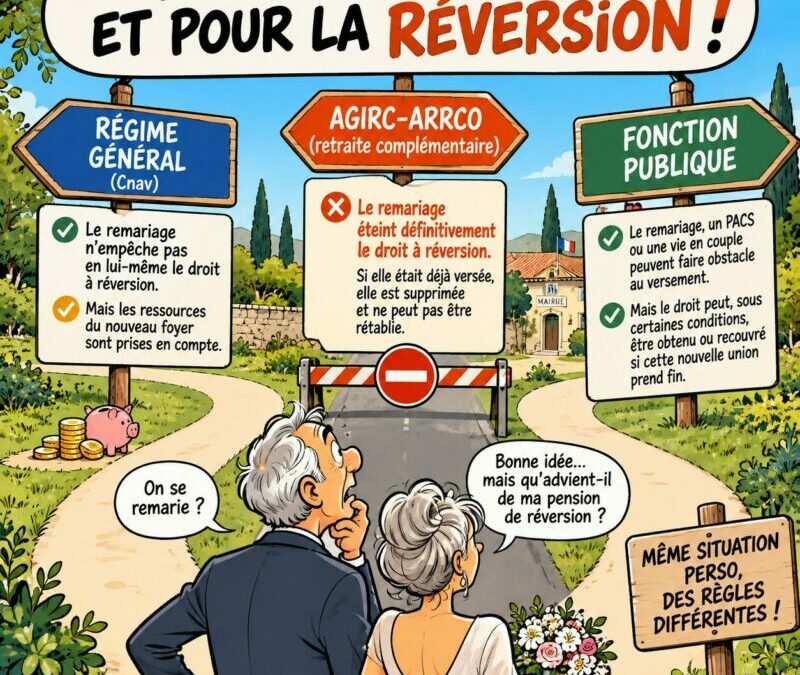
La réponse surprend souvent, au cabinet, à Lyon : elle dépend du régime de retraite concerné. Une même situation personnelle peut aboutir à des conséquences très différentes selon qu’il s’agit du régime général, d’une retraite complémentaire Agirc-Arrco ou d’une pension de la fonction publique.
Le principe : un ex-conjoint peut conserver des droits à réversion
Contrairement à une crainte fréquente, le divorce n’entraîne pas nécessairement la perte de tout droit à la pension de réversion. Un ex-conjoint peut conserver des droits sur la retraite de son ancien époux après son décès, mais les conditions diffèrent selon les régimes concernés.
Dans tous les cas, il faut avoir été marié au défunt : le PACS et le concubinage n’ouvrent pas, à eux seuls, de droit à réversion. Les autres conditions — âge, ressources, remariage ou encore durée du mariage — varient ensuite selon le régime concerné.
Pour le régime général de l’Assurance retraite, l’ex-conjoint divorcé est assimilé à un conjoint survivant. Il doit notamment avoir au moins 55 ans et respecter une condition de ressources. Le fait de vivre à nouveau en couple n’exclut pas, en lui-même, le droit à réversion, mais les ressources du nouveau ménage sont alors prises en compte.
Régime général : plusieurs mariages, un partage au prorata de la durée
Lorsque la personne décédée a été mariée plusieurs fois, la pension de réversion du régime général est partagée entre les bénéficiaires proportionnellement à la durée respective de chaque mariage.
Le divorce ne fait donc pas disparaître les années de mariage pour le calcul de la réversion : elles continuent à être prises en considération lors du partage entre le conjoint survivant et le ou les ex-conjoints susceptibles d’en bénéficier.
L’effet du remariage : trois régimes, trois règles
C’est le point le plus mal connu, et celui qui mérite le plus d’attention avant toute décision.
Au régime général
Le remariage n’éteint pas, à lui seul, le droit à réversion. L’ex-conjoint peut bénéficier de la pension de réversion même s’il vit de nouveau en couple au moment du décès de son ancien époux.
En revanche, le régime général étant soumis à une condition de ressources, les ressources du nouveau ménage sont prises en compte. Une nouvelle vie de couple peut donc avoir une incidence sur le montant de la pension de réversion, voire empêcher son versement lorsque les ressources prises en considération dépassent le plafond applicable.
Ce plafond étant régulièrement revalorisé, il convient de vérifier son montant au moment de la demande plutôt que de se fier à un chiffre ancien.
À l’Agirc-Arrco
Pour la retraite complémentaire Agirc-Arrco, la règle est radicalement différente : le remariage éteint définitivement le droit à réversion.
Si l’ex-conjoint est déjà remarié au moment où le droit pourrait être ouvert, la pension de réversion n’est pas attribuée. Si elle était déjà versée avant le remariage, elle est définitivement supprimée.
La fin ultérieure de ce nouveau mariage, par divorce ou par décès du nouveau conjoint, ne permet pas de retrouver le droit perdu. En revanche, contrairement au régime général, la pension de réversion Agirc-Arrco n’est pas soumise à une condition de ressources.
Dans la fonction publique
Dans la fonction publique, la règle est plus souple qu’à l’Agirc-Arrco.
Le remariage d’un ex-conjoint peut faire obstacle au versement de la pension de réversion, tout comme la conclusion d’un PACS ou une vie en concubinage. Mais le droit n’est pas nécessairement perdu définitivement.
Si cette nouvelle union prend fin, l’ex-conjoint peut, sous certaines conditions, demander à bénéficier ou à bénéficier de nouveau de la pension de réversion de son ancien époux.
Les conditions dépendent toutefois de la situation de chacun, notamment de la date à laquelle la nouvelle union a pris fin et de l’existence éventuelle d’autres bénéficiaires.
La différence essentielle avec l’Agirc-Arrco est donc simple : dans la fonction publique, un remariage ne fait pas nécessairement perdre définitivement tout droit à réversion.
Trois régimes, trois logiques
Une même personne peut donc perdre définitivement ses droits à réversion Agirc-Arrco en se remariant, tandis que les conséquences seront différentes pour la retraite de base ou une pension de fonctionnaire.
Il ne faut donc jamais raisonner sur « la pension de réversion » comme s’il existait une règle unique.
Une carrière peut d’ailleurs avoir conduit un même époux à cotiser successivement à plusieurs régimes. Au moment d’un divorce après 60 ans, il est donc utile d’identifier précisément les caisses de retraite dont chacun dépend ou a dépendu, afin d’examiner séparément les droits susceptibles d’être ouverts.
C’est un point à vérifier régime par régime, notamment lorsqu’un remariage est envisagé.
Un mot sur la prestation compensatoire
Dernier point de vigilance lorsque la prestation compensatoire a été fixée sous forme de rente : au décès de l’époux débiteur, l’article 280-2 du Code civil prévoit que les pensions de réversion éventuellement versées du chef de celui-ci sont déduites de plein droit du montant de la prestation compensatoire lorsque celle-ci prenait, au jour du décès, la forme d’une rente.
La pension de réversion et la prestation compensatoire ne doivent donc pas être envisagées totalement indépendamment l’une de l’autre lorsque cette dernière est versée sous forme de rente.
Sur le choix entre capital et rente, retrouvez également notre article consacré à la retraite et à la prestation compensatoire après 60 ans.
Ce qu’il faut retenir
Le divorce ne signifie pas nécessairement la perte des droits à réversion d’un ex-conjoint. Mais un remariage ultérieur peut avoir des conséquences très différentes selon le régime concerné : prise en compte des ressources du nouveau foyer au régime général, perte définitive du droit à l’Agirc-Arrco, règles spécifiques permettant, dans certaines situations, de bénéficier ou de bénéficier à nouveau d’un droit dans la fonction publique.
Avant un remariage, il est donc essentiel de vérifier séparément chacun des régimes auxquels l’ancien conjoint a cotisé.
Cet article a une portée informative générale et ne remplace pas une consultation personnalisée. Chaque situation patrimoniale mérite une analyse individuelle.
Vous envisagez de divorcer après 60 ans ?
Avocat intervenant principalement en droit du divorce à Lyon, j’accompagne régulièrement les couples dans l’analyse des conséquences patrimoniales de leur séparation.
Retrouvez également mon guide complet pour divorcer après 60 ans, ainsi que mon article consacré à la retraite et à la prestation compensatoire après 60 ans.
Vous vous reconnaissez dans cette situation ? N’hésitez pas à prendre rendez-vous avec notre cabinet (avocat en divorce à Lyon) afin d’étudier votre dossier.
Sources juridiques : dispositions du Code de la sécurité sociale relatives à la pension de réversion du régime général ; L’Assurance retraite, conditions d’attribution et règles de partage de la retraite de réversion ; réglementation Agirc-Arrco relative à la réversion du conjoint et de l’ex-conjoint ; règles applicables à la pension de réversion des fonctionnaires ; article 280-2 du Code civil relatif à l’incidence de la pension de réversion sur une prestation compensatoire versée sous forme de rente.